Vanaf 1 januari 2027 verandert er veel voor werkgevers die benzine-, diesel- of hybride auto’s aan werknemers ter beschikking stellen. Wie nog vóór die datum een auto met verbrandingsmotor in gebruik neemt, kan onder het overgangsrecht vallen — maar alleen als de timing klopt. In deze blog leest u wat u vóór de jaarwisseling moet regelen en hoe u belangrijke zaken als voertuigbeveiliging, rittenregistratie en wagenparkbeheer direct goed regelt.
Inhoud van deze blog:
- Waarom is een auto vóór 1 januari 2027 interessant?
- Overgangsregeling: auto voor 1 januari in gebruik
- In detail: Hoe werkt de overgangsregeling?
- Wanneer geldt de pseudo-eindheffing en wie betaalt?
- Rittenregistratie: Ook woon-werk telt mee
- Regel de SCM Klasse-beveiliging meteen
- Voeg rittenregistratie direct toe bij Klasse 4 of Klasse 5
- Voorkom pseudo-eindheffing en regel beveiliging en rittenregistratie op tijd
- Veelgestelde vragen
- Meer info, contact, offerte
Update 26 oktober 2026: op Prinsjesdag is het wetsvoorstel Overige fiscale maatregelen 2027 gepresenteerd. Daarin stelt het kabinet verschillende versoepelingen van de pseudo-eindheffing voor. Zo wordt voorgesteld het overgangsrecht te verlengen tot en met 31 december 2030 en uitzonderingen toe te voegen voor tijdelijk vervangend vervoer en bepaalde kortdurende terbeschikkingstellingen. Deze wijzigingen moeten nog door de Tweede en Eerste Kamer worden goedgekeurd.
Besluit u daarom nog in 2026 één of meerdere brandstofauto's aan uw wagenpark toe te voegen? Zorg er dan voor dat de auto daadwerkelijk vóór 1 januari 2027 ter beschikking wordt gesteld en regel tegelijkertijd de door uw verzekeraar vereiste voertuigbeveiliging, rittenregistratie en eventueel het wagenparkbeheer.
Moving Intelligence helpt u dit snel en in één keer goed te regelen. Met SCM Klasse 4, SCM Klasse 5 of SCM Klasse TV beveiligt u het voertuig volgens de eisen die uw verzekeraar stelt. Bij Klasse 4 en Klasse 5 met een Moving Intelligence voertuigvolgsysteem kunt u bovendien automatische rittenregistratie toevoegen, zodat ritgegevens vanaf de eerste rit worden vastgelegd.
Zo is de nieuwe auto vanaf het begin goed beveiligd én heeft u direct inzicht in het gebruik van het voertuig.
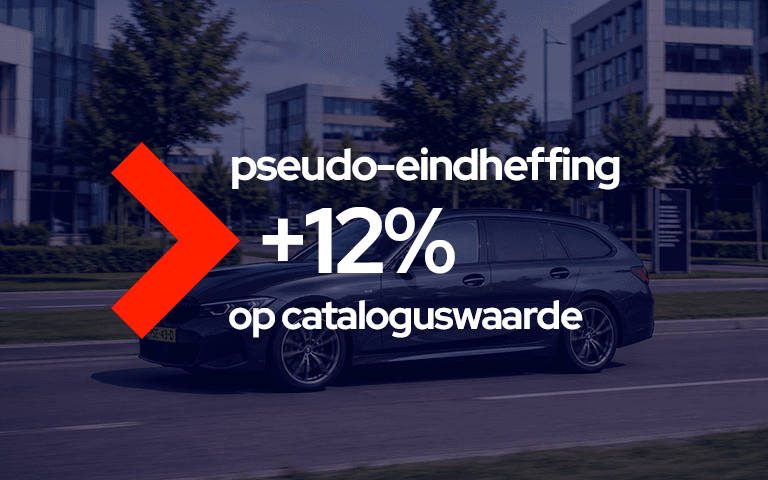
Pseudo-eindheffing: 12% van cataloguswaarde erbij
Waarom is een auto vóór 1 januari 2027 interessant?
Vanaf 1 januari 2027 wordt de pseudo-eindheffing een extra werkgeverslast voor fossiele personenauto's die een werkgever aan een werknemer ter beschikking stelt en die ook voor privédoeleinden of woon-werkverkeer worden gebruikt. Onder fossiele personenauto's vallen voor deze regeling auto's waarvan uit het kentekenregister niet blijkt dat de CO₂-uitstoot 0 gram per kilometer bedraagt. Benzine-, diesel-, hybride en plug-inhybride personenauto's kunnen er dus onder vallen.
De pseudo-eindheffing bedraagt 12% per jaar over de waarde van de auto. Voor auto's die niet meer dan 25 jaar geleden voor het eerst in gebruik zijn genomen, wordt in beginsel uitgegaan van de catalogusprijs inclusief btw en bpm. Is de auto meer dan 25 jaar geleden voor het eerst in gebruik genomen, dan geldt de waarde in het economische verkeer.
Bij een cataloguswaarde van €50.000 bedraagt de pseudo-eindheffing bij een volledig kalenderjaar €6.000 per jaar, oftewel gemiddeld €500 per maand. De heffing wordt per kalendermaand berekend.
Deze werkgeversheffing staat naast de reguliere bijtelling die eventueel voor de werknemer geldt. De pseudo-eindheffing komt voor rekening van de werkgever.
Wilt u weten hoe de bijtelling in 2027 wordt berekend en wat dit betekent voor werknemers? Lees dan ook onze uitgebreide uitleg over de regels en berekening van bijtelling in 2027.
Wanneer valt een auto buiten pseudo-eindheffing?
Hoe werkt het overgangsrecht voor de pseudo-eindheffing?
Voor fossiele personenauto's die vóór 1 januari 2027 al door een werkgever aan een of meer werknemers ter beschikking zijn gesteld, geldt overgangsrecht. Hierdoor hoeft de werkgever voor deze auto's niet direct vanaf 1 januari 2027 pseudo-eindheffing te betalen.
Volgens het wetsvoorstel Overige fiscale maatregelen 2027 wordt het overgangsrecht verlengd tot en met 31 december 2030. Als dit voorstel wordt aangenomen, kan de pseudo-eindheffing voor deze auto's vanaf 1 januari 2031 van toepassing worden. Zolang de verlenging niet definitief is aangenomen, geldt de bestaande wettelijke einddatum van 17 september 2030.
Wanneer geldt het overgangsrecht?
Het overgangsrecht is gekoppeld aan de specifieke auto en de werkgever. Daarbij gelden de volgende uitgangspunten:
• De fossiele personenauto moet vóór 1 januari 2027 door de werkgever aan een of meer werknemers ter beschikking zijn gesteld.
• Het maakt niet uit of de auto nieuw of gebruikt is, zolang aan de voorwaarden wordt voldaan.
• De auto hoeft niet gedurende de volledige overgangsperiode aan dezelfde werknemer ter beschikking te worden gesteld.
• Een tijdelijke onderbreking van de terbeschikkingstelling hoeft het overgangsrecht niet te beëindigen.
Wat gebeurt er bij een werkgeverswisseling, fusie of overname?
Bij een gewone werkgeverswisseling gaat het overgangsrecht in beginsel niet automatisch over op de nieuwe werkgever. Wanneer een fossiele personenauto vanaf 1 januari 2027 voor het eerst door een andere werkgever ter beschikking wordt gesteld, kan de pseudo-eindheffing daardoor direct van toepassing zijn.
Bij een overgang van onderneming waarbij de rechten en verplichtingen uit arbeidsovereenkomsten van rechtswege overgaan, kan het overgangsrecht wel behouden blijven. Dit is bijvoorbeeld relevant bij bepaalde fusies en overnames. Niet iedere overname valt automatisch onder deze uitzondering.
Het kabinet heeft deze toepassing op 9 oktober 2026 nader verduidelijkt. De Belastingdienst zal hierover aanvullende informatie publiceren in de Nieuwsbrief Loonheffingen 2027 en het Handboek Loonheffingen 2027.
Voorbeeld: een bestaande brandstofauto in het wagenpark
Een werkgever stelt in november 2026 een benzineauto ter beschikking aan een werknemer. De werknemer gebruikt deze auto ook privé. Omdat de auto vóór 1 januari 2027 ter beschikking is gesteld, valt deze onder het overgangsrecht.
In 2028 krijgt een andere werknemer binnen hetzelfde bedrijf deze auto. Het overgangsrecht kan dan behouden blijven, omdat de werkgever dezelfde blijft. Wordt de voorgestelde verlenging aangenomen, dan kan de pseudo-eindheffing voor deze auto vanaf 1 januari 2031 verschuldigd worden.
Welke administratie is belangrijk?
Werkgevers doen er verstandig aan om per kenteken vast te leggen wanneer een auto voor het eerst ter beschikking is gesteld en door welke werkgever. Ook leasecontracten, voertuiggegevens en documenten over eventuele wijzigingen in de terbeschikkingstelling zijn relevant.
Bij een fusie of overname is het daarnaast belangrijk om te documenteren op welke juridische grond het overgangsrecht behouden blijft. Zo kan de werkgever onderbouwen waarom voor een specifieke auto nog geen pseudo-eindheffing verschuldigd is.
Let op: de verlenging van het overgangsrecht tot en met 31 december 2030 maakt onderdeel uit van het wetsvoorstel Overige fiscale maatregelen 2027. De definitieve voorwaarden zijn afhankelijk van de parlementaire behandeling.
Verschillende scenario's
Wanneer geldt de pseudo-eindheffing en wie betaalt?
De pseudo-eindheffing wordt betaald door de werkgever die de auto aan de werknemer ter beschikking stelt. Het gaat niet om de vraag wie juridisch eigenaar van de auto is. De regeling kan daarom ook gelden bij lease.
De pseudo-eindheffing wordt per kalendermaand berekend. Staat een fossiele personenauto slechts een deel van een kalendermaand ook voor privédoeleinden ter beschikking, dan wordt deze voor de berekening in beginsel geacht die gehele kalendermaand voor privédoeleinden ter beschikking te hebben gestaan.
| Situatie | Pseudo-eindheffing vanaf 2027? |
|---|---|
| Werkgever stelt benzine- of dieselauto beschikbaar voor woon-werk- of privégebruik | Ja, tenzij het overgangsrecht of een uitzondering geldt. |
| Werkgever leaset een benzine-, diesel-, hybride- of plug-inhybride auto | Ja, tenzij het overgangsrecht of een uitzondering geldt. |
| Gebruikte brandstofauto wordt vanaf 2027 voor het eerst door de werkgever ter beschikking gesteld | Ja. Ook een occasion kan onder de regeling vallen. |
| Volledig emissievrije personenauto | Nee. |
| Brandstofauto wordt uitsluitend zakelijk gebruikt en niet voor woon-werkverkeer | Nee. |
| Bestelauto die fiscaal niet als personenauto onder deze regeling valt | Nee. |
| Bv stelt een fossiele personenauto ter beschikking aan een DGA die werknemer is | Ja, als de auto ook voor privédoeleinden of woon-werkverkeer ter beschikking staat. |
| IB-ondernemer of zzp'er gebruikt zelf de zakelijke auto | Niet op basis van deze werkgeversheffing. |
| Fossiele vervangende auto tijdens onderhoud of reparatie | Volgens het wetsvoorstel maximaal 14 kalenderdagen per onderhouds- of reparatieperiode uitgezonderd, als aan de voorwaarden wordt voldaan. |
| Eenmalig kortdurend gebruik van bijvoorbeeld een huur- of deelauto | Volgens het wetsvoorstel onder voorwaarden maximaal 7 aaneengesloten dagen uitgezonderd gedurende de overgangsperiode. |
| Handgeschakelde lesauto voor rijonderricht | Volgens het wetsvoorstel uitgezonderd van de pseudo-eindheffing. |
Bij lease is de leasemaatschappij dus niet degene die de pseudo-eindheffing betaalt. De werkgever die de auto aan de werknemer ter beschikking stelt is verantwoordelijk voor de heffing.
De pseudo-eindheffing is een werkgeversheffing. Volgens de toelichting op de regeling kan de werkgever niet een werknemersbijdrage vragen met als doel de lasten van deze pseudo-eindheffing geheel of gedeeltelijk op de werknemer af te wentelen.
Belangrijk voor rittenregistratie
Ook woon-werk telt mee
Een belangrijk verschil met de reguliere bijtelling is dat woon-werkverkeer voor de pseudo-eindheffing als privégebruik wordt aangemerkt. Een werknemer hoeft de auto dus niet voor vakanties, boodschappen of andere privéritten te gebruiken voordat de pseudo-eindheffing relevant kan worden.
Ook de bekende grens van maximaal 500 privékilometers per kalenderjaar voorkomt de pseudo-eindheffing niet automatisch. Voor de reguliere bijtelling wordt woon-werkverkeer namelijk als zakelijk beschouwd, terwijl het voor de pseudo-eindheffing juist als privégebruik geldt.
Een werknemer kan daardoor geen reguliere bijtelling hebben omdat maximaal 500 echte privékilometers worden gereden, terwijl de werkgever toch pseudo-eindheffing verschuldigd is omdat dezelfde auto voor woon-werkverkeer ter beschikking staat.
Daarom wordt het vanaf 2027 nog belangrijker om inzicht te hebben in welke auto aan welke werknemer ter beschikking staat, gedurende welke periode en waarvoor het voertuig wordt gebruikt. Met automatische rittenregistratie van Moving Intelligence worden ritten vanaf de eerste rit geregistreerd en kunt u zakelijke ritten, privéritten en woon-werkverkeer afzonderlijk vastleggen.
14 dagen buiten pseudo-eindheffing
Tijdelijk vervangend vervoer
In het wetsvoorstel Overige fiscale maatregelen 2027 staat een specifieke uitzondering voor tijdelijk vervangend vervoer. Wordt de vaste auto vanwege onderhoud, reparatie, schadeherstel of een bandenwissel tijdelijk vervangen door een fossiele personenauto, dan wordt voorgesteld deze vervangende auto gedurende maximaal 14 kalenderdagen per onderhouds- of reparatieperiode buiten de pseudo-eindheffing te houden.
Duurt de vervanging langer dan 14 kalenderdagen, dan geldt de uitzondering vanaf dag 15 niet meer. Omdat de pseudo-eindheffing per kalendermaand wordt berekend, kan daardoor voor de betreffende maand alsnog pseudo-eindheffing ontstaan.
Kortdurend gebruik van bijvoorbeeld een huur- of deelauto
Daarnaast bevat het wetsvoorstel Overige fiscale maatregelen 2027 een tijdelijke uitzondering voor bepaalde kortdurende terbeschikkingstellingen. Per specifieke fossiele personenauto en per werkgever mag maximaal één periode van zeven aaneengesloten dagen per kalenderjaar worden gebruikt zonder pseudo-eindheffing, mits aan de voorwaarden wordt voldaan.
Het kabinet heeft op 9 oktober 2026 verduidelijkt dat deze uitzondering ook voor eerdere gebruiksperiodes vervalt wanneer dezelfde auto later in hetzelfde kalenderjaar opnieuw ter beschikking wordt gesteld. Wordt een huurauto bijvoorbeeld zeven dagen in januari en twee dagen in oktober gebruikt, dan kan voor beide maanden pseudo-eindheffing verschuldigd zijn.
Een andere huurauto wordt afzonderlijk beoordeeld. Structureel gebruikte poolauto's vallen niet onder deze uitzondering.
De tijdelijke regeling wordt voorgesteld tot en met 31 december 2030. De wijzigingen zijn nog niet definitief en moeten door de Tweede en Eerste Kamer worden goedgekeurd.
**Mogelijke verruiming: 14 dagen in plaats van 7**
Binnen de Tweede Kamer wordt gewerkt aan een amendement om de uitzondering voor kortdurend gebruik te verruimen. In plaats van één periode van maximaal zeven aaneengesloten dagen zou de pseudo-eindheffing pas gaan gelden na de eerste 14 dagen van een terbeschikkingstelling, verspreid over het jaar. Dat zou voor elke fossiele personenauto gelden, dus ook voor vaste auto’s. Het kabinet staat hier positief tegenover, maar wijst erop dat werkgevers dan nog steeds per auto moeten bijhouden hoeveel dagen die in het kalenderjaar ter beschikking stond. Dit is nog een voorstel en geen wet. Wij houden deze pagina bij. Huurt u een auto die uitsluitend zakelijk wordt gebruikt, dan is er sowieso geen pseudo-eindheffing verschuldigd.
SCM Klasse 4, Klasse 5, Klasse TV
Nog in 2026 een nieuwe auto inzetten? Regel beveiliging meteen
Wie eind 2026 nog een auto daadwerkelijk aan een werknemer ter beschikking wil stellen, heeft mogelijk weinig tijd tussen bestelling, levering en ingebruikname. Juist dan wilt u voorkomen dat de door uw verzekeraar vereiste voertuigbeveiliging pas na aflevering wordt geregeld.
Controleer daarom al bij aankoop of lease welke beveiligingsklasse uw verzekeraar voor het betreffende voertuig voorschrijft.
<
Moving Intelligence levert en installeert onder andere:
- SCM Klasse 4, eventueel gecombineerd met automatische rittenregistratie;
- SCM Klasse 5, eventueel gecombineerd met automatische rittenregistratie;
- SCM Klasse TV Peilzender.
Zo voorkomt u dat een auto al is afgeleverd, maar nog niet volgens de voorwaarden van uw verzekeraar is beveiligd.
Eén systeem, één platform
Voeg rittenregistratie direct toe bij Klasse 4 of Klasse 5
Wanneer u toch al voertuigbeveiliging laat installeren, kunt u direct ook automatische rittenregistratie of uitgebreider wagenparkbeheer regelen. Bij SCM Klasse 4 en Klasse 5 kan Moving Intelligence het Mi50-systeem voor beide toepassingen gebruiken.
Het systeem registreert automatisch onder andere datum en tijd van iedere rit, vertrek- en aankomstlocatie, gereden afstand, kilometerstanden en de classificatie van zakelijke, privé- en woon-werkritten.
Vanaf 2027 wordt niet alleen inzicht in ritten belangrijk. Door de pseudo-eindheffing en de voorgestelde uitzonderingen voor vervangend en tijdelijk vervoer wordt het voor werkgevers ook relevanter om te weten welke specifieke auto gedurende welke periode ter beschikking stond.
Dat is bijvoorbeeld relevant als een werknemer tijdelijk een vervangende auto krijgt of als binnen het wagenpark voertuigen tussen werknemers wisselen.
Achteraf nog een tweede systeem laten installeren of met een afzonderlijke leverancier voor rittenregistratie werken is niet nodig. Eén installatie, één platform en vanaf de eerste rit inzicht in het voertuiggebruik.
Neem contact met ons op en we kijken mee naar de geschikte oplossing voor uw auto of wagenpark.
Alles geregeld voor 1 januari 2027
Voorkom pseudo-eindheffing en regel beveiliging en rittenregistratie op tijd
De invoering van de pseudo-eindheffing per 1 januari 2027 kan ervoor zorgen dat werkgevers eind 2026 nog besluiten om benzine-, diesel- of hybride personenauto's aan hun wagenpark toe te voegen. Wilt u voor zo'n auto gebruikmaken van het overgangsrecht, dan is alleen bestellen of kopen vóór de jaarwisseling niet voldoende: de auto moet vóór 1 januari 2027 daadwerkelijk door dezelfde werkgever aan een werknemer ter beschikking zijn gesteld.
Regel daarom tijdig niet alleen levering en ingebruikname, maar ook de door uw verzekeraar vereiste voertuigbeveiliging en, waar relevant, automatische rittenregistratie.
Moving Intelligence kan voertuigbeveiliging, rittenregistratie en wagenparkbeheer combineren in één platform. Dat is geschikt voor één auto, maar ook wanneer u in korte tijd meerdere voertuigen aan uw wagenpark toevoegt.
Zo regelt u niet alleen wat vóór 1 januari 2027 nodig is, maar creëert u direct inzicht in het voertuiggebruik voor de jaren daarna.
Veelgestelde vragen
Kan ik de pseudo-eindheffing voorkomen door in 2026 een benzineauto te kopen?
Nee. Alleen de auto vóór 2027 kopen, bestellen, registreren of een leasecontract afsluiten is niet voldoende voor het overgangsrecht.
De specifieke auto moet vóór 1 januari 2027 daadwerkelijk door dezelfde werkgever aan één of meer werknemers ter beschikking zijn gesteld.
Wie betaalt de pseudo-eindheffing?
De werkgever betaalt de pseudo-eindheffing. Het is een afzonderlijke werkgeversheffing en deze staat naast de reguliere bijtelling die eventueel bij de werknemer geldt.
Volgens de toelichting op de regeling kan een werkgever niet een werknemersbijdrage vragen met als doel de lasten van de pseudo-eindheffing geheel of gedeeltelijk op de werknemer af te wentelen.
Geldt de pseudo-eindheffing ook voor hybride auto’s?
Ja. De pseudo-eindheffing geldt in principe voor personenauto's waarvan uit het kentekenregister niet blijkt dat de CO₂-uitstoot 0 gram per kilometer bedraagt. Daardoor kunnen zowel reguliere hybrides als plug-inhybrides onder de regeling vallen.
Of daadwerkelijk pseudo-eindheffing verschuldigd is, hangt onder meer af van het gebruik, het moment waarop de auto door de werkgever voor het eerst ter beschikking is gesteld en eventuele uitzonderingen of overgangsrecht.
Geldt de pseudo-eindheffing ook voor een leaseauto?
Ja. Het maakt voor de pseudo-eindheffing niet uit of de werkgever juridisch eigenaar van de auto is. Ook een geleasede fossiele personenauto kan onder de regeling vallen wanneer de werkgever deze mede voor privégebruik of woon-werkverkeer aan een werknemer ter beschikking stelt.
De werkgever die de auto ter beschikking stelt is verantwoordelijk voor de pseudo-eindheffing, niet de leasemaatschappij.
Geldt de pseudo-eindheffing voor een DGA?
Ja, dat kan. Wanneer een bv een fossiele personenauto aan een DGA die voor de loonbelasting werknemer is ter beschikking stelt voor privégebruik of woon-werkverkeer, kan de pseudo-eindheffing van toepassing zijn.
Ook hierbij moet rekening worden gehouden met het overgangsrecht en de datum waarop de specifieke auto voor het eerst door de bv ter beschikking is gesteld.
Wat is de overgangsregeling voor de pseudo-eindheffing?
Het overgangsrecht zorgt ervoor dat een fossiele personenauto die vóór 1 januari 2027 al door dezelfde werkgever aan een werknemer ter beschikking is gesteld, niet direct vanaf 2027 onder de pseudo-eindheffing valt.
Volgens de bestaande regeling eindigt deze bescherming in september 2030. In het wetsvoorstel Overige fiscale maatregelen 2027 stelt het kabinet voor de termijn te verlengen tot en met 31 december 2030. Als dit voorstel wordt aangenomen, kan de pseudo-eindheffing voor deze bestaande auto's vanaf 1 januari 2031 gaan gelden.
Tot wanneer geldt het overgangsrecht voor de pseudo-eindheffing?
Volgens de huidige regeling loopt het overgangsrecht tot september 2030. Sinds Prinsjesdag 2026 ligt er een concreet wetsvoorstel om dit te verlengen tot en met 31 december 2030. Deze wijziging moet nog worden goedgekeurd door de Tweede en Eerste Kamer.
Geldt de pseudo-eindheffing voor zzp’ers?
Niet voor een IB-ondernemer die zelf zijn zakelijke auto gebruikt. De pseudo-eindheffing is gekoppeld aan het door een werkgever ter beschikking stellen van een fossiele personenauto aan een werknemer.
Heeft een ondernemer werknemers aan wie personenauto's voor privégebruik of woon-werkverkeer ter beschikking worden gesteld, dan kan de regeling voor die voertuigen wel van toepassing zijn.
Geldt er een uitzondering voor demonstratieauto’s van autodealers?
Nee. Het kabinet heeft op 20 oktober 2026 opnieuw aangegeven geen aparte vrijstelling voor demonstratievoertuigen te willen. Wordt een demonstratieauto uitsluitend zakelijk gebruikt, dan is er geen pseudo-eindheffing verschuldigd. Mag een werknemer de auto ook privé gebruiken, bijvoorbeeld voor woon-werkverkeer, dan kan de heffing wel van toepassing zijn. Het overgangsrecht blijft in dat geval gelden voor auto’s die de werkgever al vóór 1 januari 2027 voor het eerst ter beschikking stelde.
Hoe werkt de pseudo-eindheffing bij leenauto's en wisselende auto's?
De pseudo-eindheffing wordt per auto beoordeeld. Wisselt een specifieke auto tussen meerdere werknemers van dezelfde werkgever, dan ontstaat daardoor niet automatisch iedere keer een nieuwe heffing. Wel is van belang welke auto gedurende welke periode voor privédoeleinden of woon-werkverkeer ter beschikking staat.
Voor tijdelijk vervangend vervoer bevat het wetsvoorstel Overige fiscale maatregelen 2027 een specifieke uitzondering. Wordt vanwege onderhoud of reparatie van de vaste auto tijdelijk een vervangende auto aan dezelfde werknemer ter beschikking gesteld, dan wordt voorgesteld de vervangende auto gedurende maximaal 14 kalenderdagen per onderhouds- of reparatieperiode uit te zonderen. Een bandenwissel en schadeherstel worden hiervoor ook als onderhoud of reparatie beschouwd.
Duurt de vervanging langer dan 14 kalenderdagen, dan vervalt de uitzondering vanaf dag 15. Omdat de pseudo-eindheffing per kalendermaand wordt berekend, kan daardoor over de maand waarin dag 15 valt pseudo-eindheffing voor de vervangende fossiele auto ontstaan.
Daarnaast wordt een tijdelijke uitzondering voorgesteld voor bepaalde eenmalige, kortdurende terbeschikkingstellingen, bijvoorbeeld bij een huur- of deelauto. De periode mag maximaal zeven aaneengesloten dagen duren. Deze uitzondering is onderdeel van het overgangsrecht en wordt voorgesteld tot en met 31 december 2030.
Deze uitzonderingen staan inmiddels in het wetsvoorstel, maar zijn nog niet definitief totdat de Tweede en Eerste Kamer ermee hebben ingestemd.
Kan ik SCM-beveiliging en rittenregistratie combineren?
Ja. Bij SCM Klasse 4 en SCM Klasse 5 kan Moving Intelligence dezelfde Mi50-hardware gebruiken voor voertuigbeveiliging én automatische rittenregistratie of uitgebreid wagenpark. U beheert beveiliging en rittenregistratie vanuit hetzelfde online platform, ook in de app.
Kan mijn bestaande Moving Intelligence-systeem mee naar mijn nieuwe auto?
Laat een Moving Ingelligence-systeem met abonnement in uw huidige auto('s) u niet tegenhouden nu een nieuwe auto in gebruik te nemen. In veel sitiaties kunt u het huidige systeem en abonnement overzetten naar uw nieuwe voertuig(en). Welke onderdelen of abonnementen kunnen worden overgezet, hangt af van het bestaande systeem en het nieuwe voertuig. Vraag daarom vóór de voertuigwissel aan Moving Intelligence wat in uw situatie mogelijk is.
Hoe wordt de pseudo-eindheffing betaald?
De werkgever verwerkt de pseudo-eindheffing in de loonaangifte en betaalt deze samen met de overige loonheffingen aan de Belastingdienst. Er komt dus geen aparte factuur per auto. De betaling loopt via het gebruikelijke betalingskenmerk voor de loonheffingen van de werkgever.
In de administratie moet de werkgever wel zelf bijhouden voor welke auto’s de pseudo-eindheffing geldt, welke voertuigen onder het overgangsrecht vallen en welk bedrag per aangiftetijdvak moet worden afgedragen.
Blijft het overgangsrecht gelden als een auto van werknemer wisselt?
Ja. Het overgangsrecht is gekoppeld aan de specifieke auto en de werkgever, niet aan één bepaalde werknemer. Dezelfde werkgever mag de auto daarom later aan een andere werknemer ter beschikking stellen zonder dat het overgangsrecht daardoor automatisch vervalt.
Wordt dezelfde auto door een andere werkgever voor het eerst aan werknemers ter beschikking gesteld, dan moet voor die werkgever opnieuw worden beoordeeld of de pseudo-eindheffing geldt.
Geldt de pseudo-eindheffing voor een auto die maar een paar dagen wordt gebruikt?
In beginsel wordt de pseudo-eindheffing per kalendermaand berekend. Staat een fossiele personenauto slechts een deel van een kalendermaand ook voor privédoeleinden ter beschikking, dan wordt deze in principe geacht die gehele kalendermaand daarvoor ter beschikking te hebben gestaan.
In het wetsvoorstel Overige fiscale maatregelen 2027 wordt wel een tijdelijke uitzondering voorgesteld voor bepaalde eenmalige, kortdurende terbeschikkingstellingen van maximaal zeven aaneengesloten dagen. Deze uitzondering kent specifieke voorwaarden en wordt voorgesteld voor de periode tot en met 31 december 2030.
Geldt de uitzondering voor vervangend vervoer ook bij schade of een bandenwissel?
Ja, volgens het wetsvoorstel worden een bandenwissel en schadeherstel voor deze uitzondering ook beschouwd als onderhoud of reparatie. Een fossiele vervangende personenauto kan daardoor onder voorwaarden maximaal 14 kalenderdagen per onderhouds- of reparatieperiode buiten de pseudo-eindheffing blijven.
De voorgestelde regeling moet nog door de Tweede en Eerste Kamer worden goedgekeurd.
Ik wil meer weten of een offerte aanvragen
Laat u informeren over voertuigbeveiliging, rittenregistratie en wagenparkbeheer en regel alles voordat de pseudo-eindheffing van kracht is.
Bel of mail Moving Intelligence
U bereikt ons op werkdagen van 8.30 tot 17.30 via onderstaand telefoonnummer.
Vragen? Bel of mail ons.
- Offerte binnen 1 werkdag
- 850.000 aangesloten voertuig
- Inbouw bij 400+ gecertificeerde specialisten of op locatie
- Beveiliging, rittenregistratie, wagenparkbeheer op 1 platform
Lees ook
70% minder diefstal met gecertificeerde voertuigbeveiliging
Wat zijn privékilometers en wat zijn zakelijke kilometers?
Bewijslast rittenregistratie: wie is verantwoordelijk?
Hoe controleert Belastingdienst op zakelijk en privégebruik van auto of bestelbus?